Så påverkar tullar och handelskrig din privatekonomi och dina lån
Tullar och handelskonflikter når till slut din plånbok via dyrare importvaror, inflation och i förlängningen räntan på dina lån. Riksbanken höjer styrräntan från 1,75 till 2 procent den 11 november 2026, främst på grund av högre energipriser och utbudsstörningar. Här förklarar vi hur kedjan hänger ihop och vad du själv kan göra för att stå stadigt.
Tullar gör importvaror dyrare, vilket kan driva upp inflationen och i sin tur räntan på dina lån. Kedjan är inte automatisk och ingen kan förutsäga räntan. Bygg en buffert, undvik att stapla dyra lån och titta alltid på den effektiva räntan. Riksbanken höjer styrräntan till 2 procent från den 11 november 2026.
Hur hänger tullar ihop med räntan på dina lån?
En tull är en avgift på importerade varor. När en vara beläggs med tull blir den dyrare att föra in i landet. Den kostnaden landar nästan alltid hos slutkunden i form av ett högre pris. Det är den första länken i en kedja som kan nå ända fram till din lånekostnad.
Tull gör importen dyrare. Dyrare import kan höja de allmänna priserna, alltså inflationen. Stiger inflationen för mycket kan Riksbanken höja styrräntan för att dämpa den, vilket gör rörliga lån som bolån och konsumtionslån dyrare. Varje steg är dock villkorat och kedjan bryts ofta på vägen.
Vad gäller i handeln mellan EU och USA just nu?
I juli 2025 enades EU och USA om den så kallade Turnberry-uppgörelsen, där USA lovade en tull på högst 15 procent på de flesta varor från EU. USA:s högsta domstol underkände i februari 2026 de tullar som byggde på en nödlag, varefter USA införde nya tullar med annat lagstöd. EU:s del av avtalet gäller sedan den 1 juli 2026. Stål och aluminium har fortfarande egna amerikanska tullar.
Notera att det är USA som lägger tull på europeiska varor, inte tvärtom. För ett exportberoende land som Sverige, där utrikeshandeln är en stor del av ekonomin, betyder det att vissa industrier kan få det tuffare, samtidigt som en del importvaror kan bli dyrare. Exakt hur stor effekten blir för just din ekonomi är svårt att säga på förhand.

USA var Sveriges tredje största exportmarknad under januari till augusti 2026 och tog emot 7,7 procent av varuexporten. Exporten till USA var samtidigt 5 procent lägre än under samma period 2025.
Vad kan tullarna betyda för dina lån?
Det är här kopplingen till din vardag blir konkret, men också där det är viktigt att inte måla upp skräckscenarier. Så här ser de möjliga effekterna ut.
Inflation
Dyrare importvaror kan pressa upp priserna. Det märks i plånboken innan det märks i räntan och slår mot köpkraften.
Räntan
Blir inflationen varaktig kan styrräntan påverkas, vilket i sin tur påverkar rörliga lån. Riksbanken höjer styrräntan till 2 procent från den 11 november 2026.
Lånevillkor
I oroliga tider kan banker bli försiktigare i sin kreditprövning. Kraven kan skärpas något, särskilt för lån utan säkerhet.
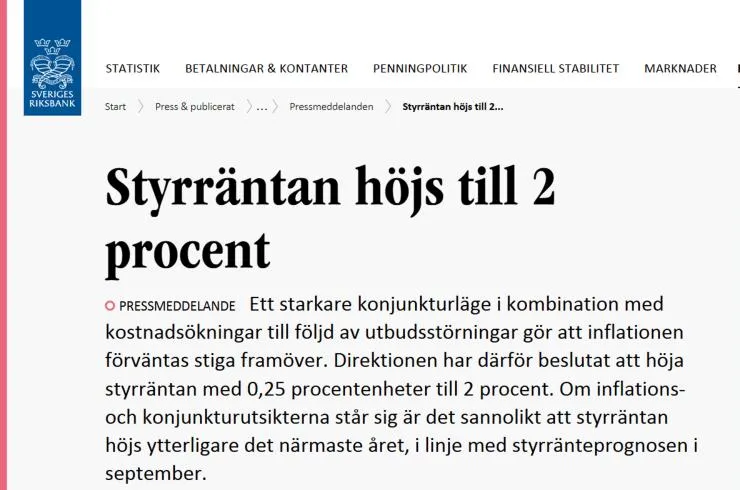
Riksbanken beslutade den 4 november 2026 att höja styrräntan från 1,75 till 2 procent. Skälen är en starkare konjunktur och utbudsstörningar kopplade till kriget i Mellanöstern, som har drivit upp energipriserna. Kronan har dessutom försvagats under året. Riksbanken bedömer att styrräntan sannolikt höjs igen under det närmaste året.
Ingen kan förutsäga räntan med säkerhet. Den som säger sig veta exakt vart den är på väg gissar. God privatekonomi handlar därför inte om att gissa rätt, utan om att vara förberedd oavsett.
Vad kan du göra som privatperson?
De här råden håller oavsett hur tullfrågan utvecklas. De blir inte sämre i lugna tider heller.
- Bygg en buffert: En sparbuffert är din bästa försäkring om priser eller räntor stiger.
- Stapla inte dyra lån: Undvik nya konsumtionslån i onödan, särskilt sedan ränteavdraget för lån utan säkerhet togs bort den 1 januari 2026.
- Titta på den effektiva räntan: Behöver du ändå låna visar den effektiva räntan vad lånet kostar med avgifter.
- Fundera på bindningstid: Har du rörligt bolån kan en bunden ränta ge trygghet, men den är inte alltid billigare.
- Följ Riksbankens besked: Det är där räntebesluten kommer, inte i rubrikerna.
Om stigande priser gör vardagsekonomin trängre är lösningen inte ett nytt lån. Att täcka löpande utgifter med snabblån eller kreditkort du inte betalar av i tid förvandlar ett tillfälligt problem till en växande skuld. Se i stället över budgeten och prioritera en buffert. Behöver du redan i dag samla dyra lån kan ett billigare samlingslån vara ett lugnare alternativ än fler smålån.
Hur rustar du ekonomin för högre räntor?
Tullkonflikter och handelsoro skapar osäkerhet, men de innebär sällan en omedelbar kris för enskilda hushåll. Effekten kommer gradvis via priser och eventuellt räntor. Den som har en buffert och låg skuldsättning står stadigt oavsett hur läget utvecklas.
Vanliga frågor om tullar och lån
- Hur påverkar tullar min privatekonomi?
- Tullar gör importvaror dyrare, vilket kan höja priserna i butiken. Blir prisökningarna varaktiga kan de påverka inflationen och i förlängningen räntan på dina lån. Effekten kommer gradvis och är sällan dramatisk för ett enskilt hushåll.
- Leder tullarna till högre ränta?
- Inte automatiskt. Tullar kan bidra till en inflation som i sin tur kan leda till räntehöjningar, men kedjan bryts ofta. Riksbanken höjer styrräntan till 2 procent från den 11 november 2026, främst på grund av en starkare konjunktur och utbudsstörningar som höjt energipriserna.
- Vem betalar tullen mellan EU och USA?
- I uppgörelsen från 2025 lovade USA en tull på högst 15 procent på de flesta varor från EU, medan EU tar bort tullar på amerikanska industrivaror. Kostnaden landar ofta hos företag och i slutändan hos konsumenterna.
- Bör jag binda mitt bolån nu?
- Det beror på din situation. Att binda räntan ger förutsägbarhet men är inte alltid billigare än rörligt. Väg tryggheten mot den möjliga merkostnaden och utgå från din egen ekonomi snarare än kortsiktiga rubriker.
- Vad är det bästa jag kan göra i oroliga tider?
- Bygg en buffert, håll nere skuldsättningen och undvik att ta nya dyra lån. En stabil ekonomi med marginal tål prishöjningar och räntesvängningar betydligt bättre än en högt belånad.
Mer från Bankbloggen
Fler artiklar 7 september 2026
Ränteavdrag som ändrades 2026
Ränteavdraget har varit en självklar del av svensk privatekonomi i decennier, men nu har spelplanen ritats om. Från inkomståret 2026 är avdraget helt borttaget för lån…
 24 augusti 2026
Så länge stannar en betalningsanmärkning
En betalningsanmärkning kan göra det svårt att få lån, hyra bostad och teckna abonnemang i flera år. Samtidigt är få saker inom privatekonomin så missförstådda. Många…
 10 augusti 2026
Kreditscore och kreditbetyg
När du ansöker om ett lån får du inte bara ett ja eller nej. Bakom beslutet ligger en siffra, ditt kreditbetyg, som avgör både om du…