Vilken ränta får du på ett billån?
Ett billån med bilen som säkerhet har hos storbankerna oftast en ränta på cirka 5,5 till 6,5 procent, medan ett billån utan säkerhet brukar hamna på 6 till 16 procent. Din egen ränta sätts efter en kreditprövning. Sedan 1 januari 2026 ger bara lån med säkerhet ränteavdrag. Riksbanken höjer dessutom styrräntan till 2 procent från den 11 november 2026.
Billån med säkerhet ligger i 2026 ofta runt 5,5 till 6,5 procent hos storbankerna och billån utan säkerhet kring 6 till 16 procent. Ränteavdraget för lån utan säkerhet försvann den 1 januari 2026, medan billån med bilen som pant behåller avdraget. Titta alltid på den effektiva räntan, eftersom den visar vad lånet kostar med avgifter.
Vilken ränta har billån just nu?
Hos Nordea har ett billån med bilen som säkerhet en rörlig ränta på 5,99 procent, eller 5,49 procent för bankens Premium- och Förmånskunder. Hos Swedbank är exempelräntan 6,19 procent. Privatlån utan säkerhet hos storbankerna har ett betydligt större spann, ungefär 5 till 16 procent beroende på hur banken bedömer din ekonomi.
| Typ av billån | Ungefärlig nominell ränta | Ränteavdrag |
|---|---|---|
| Med säkerhet (bilen som pant) | Ofta cirka 5,5 till 6,5 % hos storbankerna | Ja, skattereduktion på 30 % av ränteunderskottet upp till 100 000 kr |
| Utan säkerhet (privatlån) | Ofta cirka 6 till 16 %, högst 22 % | Nej, borttaget sedan 1 januari 2026 |
Siffrorna är ungefärliga nivåer för 2026 och inget erbjudande. Din ränta sätts efter en kreditprövning, så kontrollera alltid den aktuella räntan och den effektiva räntan hos banken innan du bestämmer dig.
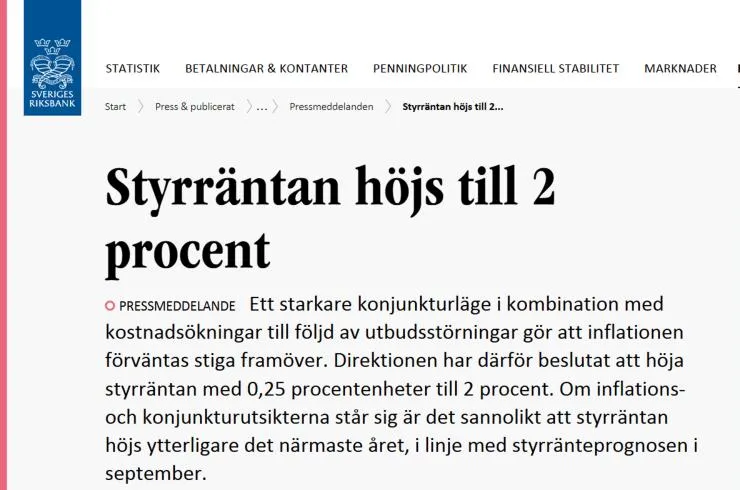
Riksbanken beslutade den 4 november 2026 att höja styrräntan från 1,75 till 2 procent från den 11 november. Banken bedömer att styrräntan sannolikt höjs igen under det närmaste året. Ett billån med rörlig ränta kan därför bli något dyrare framöver.
Hur påverkar ränteavdraget kostnaden för billånet?
Sedan den 1 januari 2026 är ränteavdraget borttaget för lån utan säkerhet, alltså vanliga privatlån och blancolån. Under 2025 fick du dra av halva räntan och från 2026 inget alls. Tar du ett billån utan säkerhet får du alltså inte tillbaka någon del av räntan i deklarationen.
Ett billån där bilen står som pant räknas som ett lån med säkerhet och behåller ränteavdraget. Du får en skattereduktion på 30 procent av ränteunderskottet upp till 100 000 kr och 21 procent på det som överstiger det, precis som för ett bolån. Bilen ska vara säkerhet i avtalet, säljaren och långivaren ska vara företag och du ska stå som ägare i vägtrafikregistret.
Varför får olika låntagare olika ränta?
Flera faktorer avgör vilken ränta just du får. Det här väger tyngst.
Säkerhet eller inte
Med bilen som pant sänker du bankens risk och får lägre ränta. Utan säkerhet tar banken större risk och sätter högre ränta.
Din kreditvärdighet
Inkomst, anställningsform, befintliga lån, eventuella betalningsanmärkningar och om du äger bostad påverkar räntan via kreditprövningen. Ju stabilare ekonomi du har, desto lägre risk ser banken.
Lånebelopp och löptid
Större lån och längre löptid kan ge lägre månadskostnad men högre total ränta. Kortare löptid kostar mer per månad men mindre totalt.
Bank och kundrelation
Vissa banker ger bättre ränta om du har andra produkter där eller är ansluten till ett fackförbund med ränterabatt. Fråga därför din egen bank innan du bestämmer dig.
Bilens typ och ålder
Säkerhet i bilen fungerar oftast bäst för nyare bilar. För äldre begagnade bilar blir det ofta privatlån utan säkerhet.
Marknadsläget
Den allmänna räntenivån, som styrs av Riksbankens styrränta, påverkar vad bankerna kan erbjuda. När styrräntan höjs brukar rörliga räntor följa efter.
Hur får du lägre ränta på billånet?
Räntan är inte huggen i sten. De här fem sakerna brukar pressa den nedåt.
- Låt flera banker konkurrera: En låneförmedlare skickar ansökan till många banker med en enda kreditupplysning.
- Välj säkerhet om du kan: Ett lån med bilen som pant ger nästan alltid lägre ränta och behåller ränteavdraget.
- Visa en stabil ekonomi: Fast inkomst och låg skuldsättning ger ett bättre utgångsläge när du förhandlar.
- Kontrollera avgifterna: Uppläggnings- och aviavgifter höjer den effektiva räntan.
- Låna inte mer än du behöver: Ett lägre belopp ger lägre total räntekostnad.
Många tar första bästa erbjudande eller tittar bara på månadskostnaden. Totalkostnaden och den effektiva räntan säger mer om vad lånet kostar. Att låna mer än bilen är värd är också dyrt i längden.
Hur mycket kostar två procentenheter högre ränta?
Skillnaden mellan ett par procentenheter blir stor över tid. Här är samma billån på 150 000 kr med två olika räntor och lika stora månadsbetalningar i fem år.
Två procentenheter lägre ränta sparar alltså 8 370 kr på ett lån om 150 000 kr under fem år. Ett billån med säkerhet behåller dessutom ränteavdraget, så skillnaden mot ett privatlån utan säkerhet blir ännu större efter skatt. Mer om låneformerna finns i guiden om billån och på sidan om privatlån.
I räknaren nedan kan du se vad samma bil kostar per månad med ett billån med säkerhet och med ett privatlån. Ändra pris, kontantinsats och räntor så att de stämmer med ditt köp.
Bilkassan
Vad bilen kostar per månad med ett billån med säkerhet och med ett privatlån
Billån med bilen som säkerhet
- Lånebelopp
- –
- Per månad
- –
- Ränta totalt
- –
Privatlån utan säkerhet
- Lånebelopp
- –
- Per månad
- –
- Ränta totalt
- –
Du äger bilen direkt och behöver ingen kontantinsats.
Köper du bilen på kredit med bilen som säkerhet ska du enligt konsumentkreditlagen normalt betala minst 20 procent av priset kontant. Uträkningen gäller annuitetslån utan avgifter.
Var kan du söka billån?
Via en låneförmedlare går en ansökan om billån till många banker samtidigt, med en enda kreditupplysning per person. Här är långivarna som Banklånet har granskat i ordning efter Bankbetyg.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
 LendoLåneförmedlare med upp till 40 banker4,7av 5Bankbetyg
Lendo skickar din ansökan till upp till 40 banker och långivare på en gång. Det tas bara en kreditupplysning från UC, hur många som än svarar. Varje bank sätter sin egen ränta, så först när erbjudandena kommer ser du vad lånet kostar för just dig. Tjänsten är gratis och du kan tacka nej till alla erbjudanden om inget passar.
- Belopp
- 10 000 till 800 000 kr
- Ränta
- Sätts av banken du väljer
- Banker och långivare
- Upp till 40
- Kreditupplysning
- En, från UC
- Kostnad för tjänsten
- 0 kr
- Krav
- Minst 18 år, 110 000 kr i årsinkomst och skuldfri hos Kronofogden i sex månader
- Billån
- Upp till 100 procent av bilens värde
Passar bäst för: Den som vill låna till hela bilen utan kontantinsats och låta flera banker lämna bud.
Räkneexempel: Ett annuitetslån på 200 000 kr i 12 år till 6 procents rörlig nominell ränta, utan uppläggnings- och aviavgift, ger 144 betalningar på cirka 1 952 kr. Totalt blir det 281 047 kr och den effektiva räntan 6,17 procent (Lendos eget exempel).
 EnklareLåneförmedlare med löptid upp till 20 år4,6av 5Bankbetyg
Hos Enklare går en enda ansökan ut till upp till 40 banker och långivare. Precis som hos andra förmedlare tas en kreditupplysning från UC. Löptiden kan sträcka sig ända till 20 år, vilket sänker månadsbeloppet på stora lån men gör dem dyrare totalt. Söker du pengar till en bil väljer du fordon som syfte i ansökan.
- Belopp
- 5 000 till 800 000 kr
- Löptid
- 1 till 20 år
- Nominell ränta
- 4,50 till 22,00 procent, sätts individuellt
- Banker och långivare
- Upp till 40
- Kreditupplysning
- En, från UC
- Kostnad för tjänsten
- 0 kr
- Krav
- Minst 18 år och 120 000 kr i årsinkomst
Passar bäst för: Den som köper bil och vill att många långivare ska konkurrera om lånet.
Räkneexempel: Ett annuitetslån på 400 000 kr i 12 år till 7,99 procents rörlig ränta, med 400 kr i uppläggningsavgift och 20 kr i aviavgift, ger en effektiv ränta på 8,41 procent. Totalt att betala blir 626 457 kr (Enklares eget exempel).
Listan står i ordning efter Bankbetyg. Så sätts Bankbetyget.
Vanliga frågor om ränta på billån
- Vad är en bra ränta på billån?
- För ett billån med säkerhet är en ränta under 6 procent bra i dag. För ett billån utan säkerhet är allt klart under 10 procent förhållandevis bra. Titta alltid på den effektiva räntan, inte bara den nominella.
- Hur mycket ränta betalar man på billån?
- Ett billån med säkerhet har ofta en nominell ränta på cirka 5,5 till 6,5 procent hos storbankerna och ett billån utan säkerhet 6 till 16 procent. Räntan kan aldrig bli högre än räntetaket på 22 procent under 2026.
- Påverkar styrräntan mitt billån?
- Ja, indirekt. Riksbanken höjer styrräntan till 2 procent från den 11 november 2026, vilket påverkar vad bankerna erbjuder. En rörlig billåneränta kan ändras när styrräntan ändras.
- Får jag ränteavdrag på billån?
- Bara om lånet har säkerhet. Ett billån med bilen som pant ger en skattereduktion på 30 procent av ränteunderskottet upp till 100 000 kr. Ett billån utan säkerhet, alltså ett privatlån, ger inget avdrag sedan 1 januari 2026.
- Är billån med eller utan säkerhet billigast?
- Med säkerhet är nästan alltid billigare, både genom lägre ränta och genom att ränteavdraget finns kvar. Utan säkerhet är mer flexibelt och fungerar för begagnatköp, men kostar normalt mer.
- Hur räknar jag ut räntekostnaden?
- En enkel överslagsräkning är lånebelopp gånger ränta gånger löptid i år, men den överskattar kostnaden eftersom skulden minskar varje månad. Räknaren på den här sidan ger en mer exakt siffra.
Mer från Bankbloggen
Fler artiklar 5 september 2026
Så bedömer banken en ansökan om lån utan säkerhet
När ett lån beviljas utan att bil, bostad eller annan egendom ställs som pant är det låntagarens ekonomi som utgör hela beslutsunderlaget. Kreditprövningen är därför den…
 3 mars 2025
Hur kan företag tjäna pengar på att låna ut pengar?
Relationen mellan långivare och låntagare är en av de mest vedertagna i ekonomin. Men hur kan en långivare ge ut lån på tiotals miljoner och ändå…
 22 oktober 2024
Så fungerar Moni365 och vad du bör tänka på
Moni365 är en låneförmedlare som låter dig jämföra erbjudanden från flera banker med en enda ansökan. Tjänsten är enkel att använda, men det finns saker värda…